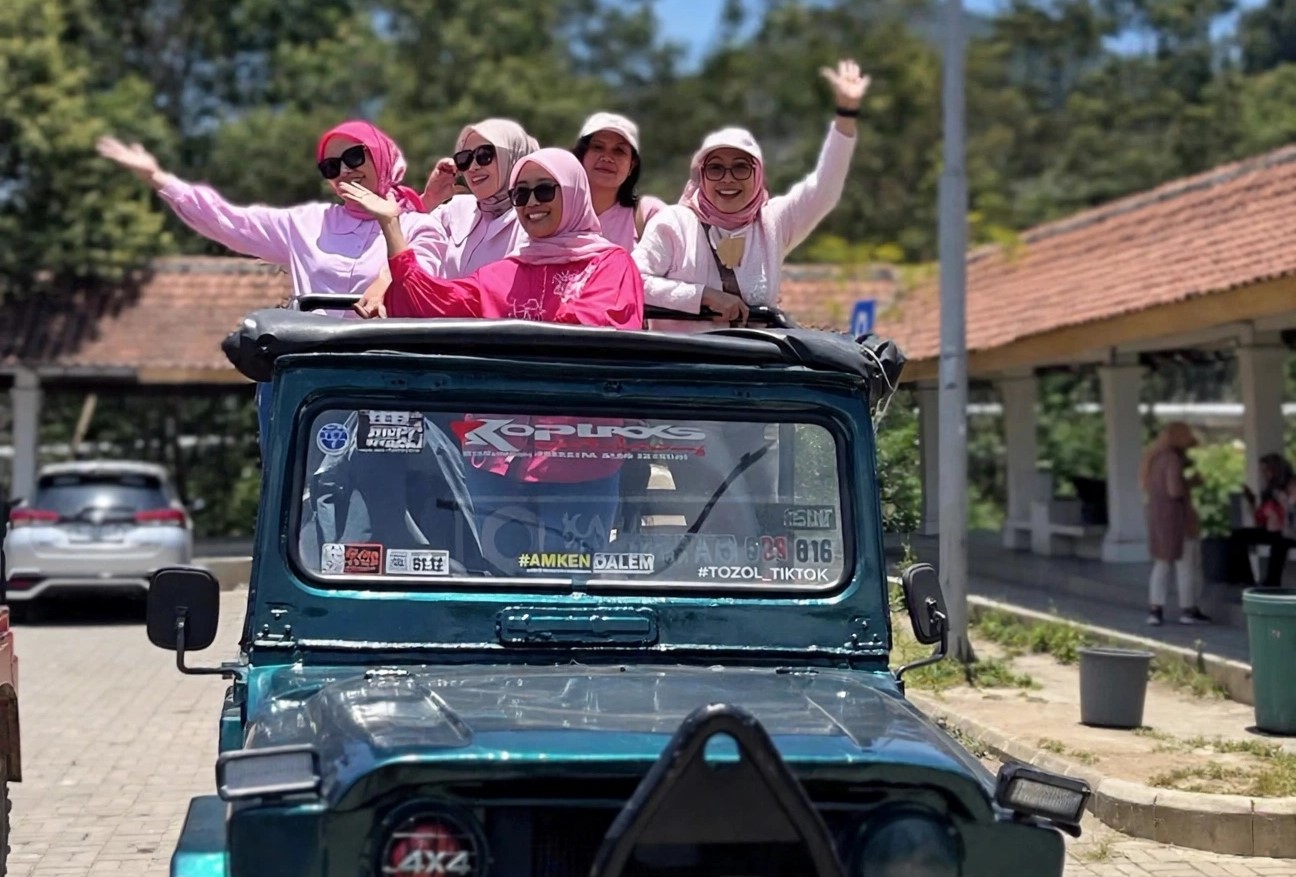
TULUNGAGUNG, INFOTERASTV.COM – Viral kegiatan studi referensi Dharma Wanita Persatuan (DWP) Kabupaten Tulungagung ke Kabupaten Wonosobo, Jawa Tengah, yang disebut menggunakan anggaran APBD Rp 50 juta menimbulkan pertanyaan publik: apakah organisasi istri ASN boleh dibiayai APBD? Secara hukum, jawabannya diatur berlapis.
1. Status Hukum DWP dan Sumber Keuangan
Berdasarkan AD/ART Dharma Wanita Persatuan, keuangan DWP secara normatif diatur pada Pasal 29 AD/ART DWP: sumber keuangan DWP diperoleh dari:
a. iuran anggota;
b. sumbangan yang tidak mengikat;
c. usaha lain yang sah DWP bukan Organisasi Perangkat Daerah (OPD) dan bukan penerima hibah bansos otomatis. Namun, pemerintah daerah diberi ruang untuk memfasilitasi DWP.
Contohnya pada Keputusan Gubernur DKI Jakarta No.723 Tahun 2020 menyebutkan secara eksplisit:
“Biaya yang diperlukan untuk pelaksanaan tugas Dharma Wanita Persatuan dibebankan pada APBD dan/atau pendapatan lain yang sah serta tidak mengikat sesuai ketentuan peraturan perundang-undangan”.
Model fasilitasi melalui Bagian Kesra seperti di Tulungagung lazim dilakukan, tetapi harus melalui mekanisme APBD yang sah.
2. Dasar Hukum Penggunaan APBD
Pengelolaan APBD wajib tunduk pada:
UUD 1945 Pasal 18 dan 23: anggaran daerah ditetapkan tiap tahun dengan Perda.UU No.23 Tahun 2014 tentang Pemerintahan Daerah: mengatur kewenangan daerah menetapkan dan mengelola APBD.UU No.17 Tahun 2003 tentang Keuangan Negara: menekankan prinsip transparansi, akuntabilitas, efisiensi.
PP No.12 Tahun 2019 tentang Pengelolaan Keuangan Daerah: menjelaskan prosedur penyusunan, pelaksanaan, dan pertanggungjawaban APBD.
Permendagri No.77 Tahun 2020 tentang Pedoman Teknis Pengelolaan Keuangan Daerah: pedoman teknis pelaksanaan APBD.
Prinsip utama dalam UU tersebut adalah efisiensi, efektivitas, transparansi dan akuntabilitas. Setiap belanja harus memiliki output dan outcome yang jelas untuk pelayanan publik dan peningkatan kesejahteraan masyarakat.
Kabag Kesra Setda Tulungagung, Makrus Manan, menyebut anggaran Rp 50 juta untuk DWP difasilitasi Bagian Kesra sebagai kegiatan tahunan untuk penguatan organisasi.
3. Kapan Menjadi Masalah Hukum?
Kegiatan studi referensi dengan agenda wisata Pintu Langit, Kawah Sikidang, Telaga Menjer dan kuliner di Solo menjadi sorotan karena dikhawatirkan melanggar prinsip efisiensi.Jika terbukti ada penyimpangan, ada 3 lapisan sanksi yang bisa dikenakan:
a. Sanksi Administratif: Berdasarkan UU No.1 Tahun 2004 tentang Perbendaharaan Negara, pejabat yang menandatangani pencairan anggaran wajib bertanggung jawab. Bisa berupa teguran, penundaan kenaikan pangkat, hingga pengembalian kerugian negara melalui Tuntutan Ganti Rugi (TGR).
b. Sanksi Pengawasan APIP: Aparat Pengawasan Intern Pemerintah (Inspektorat Daerah, BPKP) berwenang melakukan audit. Jika ditemukan pemborosan atau kegiatan fiktif, laporan bisa dilimpahkan ke BPK.
c. Sanksi Pidana: Jika ada unsur penyalahgunaan wewenang yang merugikan keuangan negara, dapat masuk dalam UU No.31 Tahun 1999 jo. UU No.20 Tahun 2001 tentang Pemberantasan Tindak Pidana Korupsi, dengan ancaman pidana penjara dan denda.
Pakar hukum keuangan daerah menegaskan, penggunaan APBD untuk organisasi seperti DWP tidak dilarang mutlak, asalkan: tercantum dalam DPA Bagian Kesra, memiliki Kerangka Acuan Kerja (KAK) yang jelas, indikator kinerja terukur, dan laporan pertanggungjawaban (SPJ) yang sah.
Jika unsur wisata mendominasi dibanding substansi studi referensi, maka prinsip kepatutan penggunaan APBD dapat dipersoalkan.
1. Pakar Hukum Tata Negara dan Keuangan Daerah, Dr. M. Ridlwan Hambali, SH., MH (Universitas Brawijaya Malang):
“Dasar hukumnya jelas ada, yaitu UU 23/2014 tentang Pemerintahan Daerah, PP 12/2019 tentang Pengelolaan Keuangan Daerah, dan Permendagri 77/2020. DWP bukan OPD, tapi negara boleh memfasilitasi melalui Kesra selama dicantumkan dalam DPA dan bersifat penunjang tugas pemerintahan. Pasal 29 AD/ART DWP memang menyebut iuran anggota, tapi Pergub atau Perkada di banyak daerah membolehkan pembebanan pada APBD. Kuncinya adalah prinsip value for money. Jika SPJ-nya menunjukkan lebih banyak wisata daripada studi referensi, itu cacat secara asas kepatutan dalam Hukum Administrasi.”
2. Auditor Ahli Madya dan Mantan Auditor BPK Jatim, Suherman, Ak., CA:
“Dalam audit BPK, kami selalu melihat 3E: Ekonomis, Efisiensi, Efektivitas. Anggaran Rp 50 juta untuk 2-3 hari ke Wonosobo harus dilihat RAB-nya. Berapa untuk transportasi, akomodasi, dan berapa untuk substansi. Kalau laporan hasil (output) tidak ada, atau hanya foto wisata, itu masuk kategori pemborosan anggaran dan bisa menjadi Temuan Pemeriksaan dengan rekomendasi pengembalian atau perbaikan tata kelola.”
3. Koordinator Indonesia Corruption Watch (ICW) Divisi Korupsi Daerah, Egi Primayogha:
“Persoalan bukan sekadar boleh atau tidak. DWP adalah organisasi istri ASN yang anggotanya bukan penyelenggara negara secara langsung. Penggunaan APBD harus sangat hati-hati. Kami melihat fenomena DWP di banyak daerah yang studi bandingnya menjadi kedok wisata. Jika terbukti ada mark-up atau kegiatan fiktif, ini bisa masuk ranah UU Tipikor Pasal 3, penyalahgunaan wewenang yang merugikan keuangan negara. Kami mendorong Inspektorat Tulungagung membuka RAB dan hasil studi itu ke publik.”
4. Pengamat Kebijakan Publik dan Ketua STAIM Tulungagung, Dr. Suripto, M.Pd.I:
“Saya sudah sampaikan sebelumnya, pertanyaan publik itu sederhana: apa hasil konkretnya untuk pemberdayaan perempuan di Tulungagung setelah pulang dari Wonosobo? Apakah ada program ekonomi kreatif, penurunan stunting, atau penguatan UMKM yang bisa direplikasi? Kalau hanya laporan seremonial, masyarakat wajar kecewa, apalagi melihat akun TikTok Nekbong @joice.mailor yang viral karena mengkritik dengan keras. Pemerintah harus responsif, bukan defensif.”
Keempat narasumber sepakat, polemik ini harus dijawab dengan transparansi. DWP Tulungagung yang diketuai Endang Tri Hariadi diharapkan segera mempublikasikan Kerangka Acuan Kerja (KAK), Rincian Anggaran Biaya (RAB), dan Laporan Hasil Studi Referensi sebagai bentuk pertanggungjawaban moral kepada publik.
Jika tidak, sanksi administratif berupa teguran hingga Tuntutan Ganti Rugi (TGR) berdasarkan UU No.1 Tahun 2004 tentang Perbendaharaan Negara bisa dikenakan kepada pejabat penanggung jawab anggaran di Bagian Kesra.
Hingga kini, DWP Tulungagung yang diketuai Endang Tri Hariadi belum merilis SPJ atau laporan hasil studi referensi secara terbuka kepada publik.(Red)